Beneficiario:
Podrán tener la condición de beneficiarios, quienes desarrollen una actividad industrial y estén inscritos en algún epígrafe del IAE o del CNAE (Clasificación Nacional De Actividades Económicas) descritos en el Anexo VI de las Bases reguladoras, cumpliendo con los siguientes requisitos especificados en la Base 2ª de las reguladoras de la convocatoria:
– Las personas físicas bajo la forma jurídica de “Empresario/a Individual”, que tributen en el denominado “Régimen Especial de trabajadores Autónomos” (RETA).
– Las personas jurídicas denominadas Sociedades Anónimas y Sociedades de Responsabilidad Limitada (SLNE, SL Unipersonal o SL), S.L.U., SLL, S.A.U…. que tributen por el Impuesto sobre Sociedades, con un máximo de 500 trabajadores por cuenta ajena.
– Las comunidades de bienes, y cooperativas con un máximo de 500 trabajadores. Además de lo anterior, las personas y entidades beneficiarias deberán acreditar la concurrencia de todas las circunstancias siguientes:
a) Que la actividad económica sea industrial.
b) Que tenga, o haya tenido, que adquirir material inventariable para realizar inversiones para la transformación o modificación de su actividad productiva, o que tenga planificado, o haya realizado, actuaciones relacionadas con digitalización del negocio y/o la aplicación de la economía circular en la actividad empresarial (incluyendo la adquisición de material inventariable).
c) Tener domicilio fiscal y social en Tenerife
d) Ser residente en la isla de Tenerife, en los supuestos de solicitantes que sean personas físicas.
e) No solicitar el cese de actividad en los doce meses siguientes al otorgamiento de la subvención.
f) Hallarse al corriente de obligaciones tributarias frente a la Hacienda Estatal, Autonómica y Cabildo Insular de Tenerife, así como frente a la Seguridad Social.
Enlaces:
BASES REGULADORAS Y EXTRACTO DE CONVOCATORIA
Fecha Límite:
45770
Normativas:
Plazos:
En la sección de “Trámites” de la sede electrónica, https://sede.tenerife.es, podrá acceder a los trámites, y utilizando el buscador podrá encontrar el procedimiento de subvención cuya solicitud quiere presentar.
SerádeTREINTA Y CINCO (35) DÍASNATURALESacomputar apartir del díasiguientealdela publicacióndelpresente extractoen el Boletín Oficial de la Provincia de Santa Cruz de Tenerife: 23 de abril 2025.
Gastos:
Se podrán financiar los gastos vinculados a:
• La mejora de los procesos productivos y de distribución de la producción.
• La planificación y puesta en marcha de un proceso de digitalización empresarial.
• Los relacionados con actuaciones en materia de sostenibilidad y la transición a una economía circular (ecodiseño, servitización, reparación avanzada, reacondicionamiento, remanufactura, reciclaje avanzado y recuperación de materiales secundarios).
El coste de adquisición de dichos gastos en ningún caso será superior al valor del mercado. Si se apreciara por la unidad técnica de valoración de la documentación, que alguna factura o facturas de los gastos subvencionables superan el valor de mercado podrán, de forma motivada, no abonarse y considerarse no subvencionables.
Asimismo, todos los gastos presentados como subvencionables, se someterán a la valoración correspondiente por la unidad técnica, por lo que, todos aquellos que no cumplan los requisitos y objetivos previstos en las presentes bases, previa motivación, no serán en ningún caso subvencionables. Podrán considerarse subvencionables, a modo de ejemplo, y sin que esto suponga una relación exhaustiva de todas las opciones posibles, el coste de la adquisición, instalación y puesta en marcha de:
• Adquisición en propiedad de maquinaria y bienes de equipo nuevos, directamente vinculados al desarrollo y funcionamiento de la actividad industrial.
• Instalaciones técnicas relacionadas con la maquinaria inherente al proyecto industrial.
Adquisición en propiedad de material inventariable para optimizar el proceso productivo de que se trate. (Ejemplo: herramientas, utillaje, mobiliario, enseres, etc.).
• Adquisición de software específico de control y gestión de los procesos productivos, o software de gestión avanzada que incluya el proceso productivo (no serán subvencionables los gastos de mantenimiento de programas ya instalados).
• Adquisición en propiedad de tablets, ordenadores, teléfonos móviles o smartphones directamente vinculados a la actividad industrial.
• Implantación de aplicaciones informáticas específicas y necesarias para el control de la gestión de stocks, pedidos, relación con el cliente y comercio electrónico (no es subvencionable el gasto de mantenimiento si ya han sido instalados con anterioridad).
• Derechos de uso de soluciones en la nube para procesos contables, de facturación, gestión de equipos, gestión de proyectos, gestión de costes, gestión de bases de datos y otros de similar naturaleza, incluyéndose tanto el alta en el servicio como la adquisición de licencias de uso durante un plazo de vigencia máximo de 12 meses, a contar desde la fecha de la firma del contrato con las empresas beneficiarias. Para su consideración como gasto elegible, deberá abonarse por adelantado el gasto de los 12 meses.
• Gastos de reforma y/o rehabilitación y/o conservación de los lugares donde se desarrolla la actividad industrial que supongan una mejora (máximo 10.000,00 €), incluidos los gastos de los proyectos, si los hubiera. Las facturas relativas a estos gastos deben ser emitidas por empresas/autónomos cuyo objeto social se identifique de forma clara e indubitada y corresponda a la reforma, rehabilitación o conservación de inmuebles. (Se señala a modo de ejemplo: empresas con CNAE 433, equivalente a IAE 505.6 o 507). De no ser así, directamente no se admitirá la factura. No se realizará de oficio la subsanación de este documento.
• Gastos para la creación o modificación del logo/marca de la actividad industrial, su impresión, digitalización, serigrafía en vehículos de la actividad industrial, así como otros gastos inherentes (máximo 4.000,00 €). La solicitud de estos gastos será incompatible con la solicitud de subvención para renovación de la imagen de los rótulos en los establecimientos industriales.
Gastos realizados en pro de la sostenibilidad y la eficiencia energética de la empresa, tales como: instauración de mecanismos para la gestión de residuos y el reciclaje, implantación de Objetivos de Desarrollo Sostenible (ODS) relacionados con la materia, instalación de luminaria LED, instalación o sustitución de aparatos de climatización por aparatos con la certificación de eficiencia energética correspondiente, sustitución de bienes de equipo existentes por otros eficientes y sostenibles o instalación de sensores para la activación de luces y las salidas de agua.
Gastos de adquisicion de elementos de transporte (vehículos tipo furgón o camion, no se incluyen los turismos tipo suv) de tipo eléctrico o híbrido, necesarios para el desarrollo de la actividad industrial llevada a cabo por la persona o entidad beneficiaria. A estos efectos no se considerarán como tales a aquellos elementos de transporte que por sus características no sean aptos de servir a la actividad industrial que se trate, quedando sometida esta cuestión a la previa valoración por parte de esta Administración.El importe máximo a subvencionar por estos conceptos será de 15.000,00 € sin impuestos.
• Gastos realizados para la adquisición e instalación de puntos de recarga de los vehículos eléctricos.
• Gastos de los honorarios profesionales precisos para la realización del proyecto industrial, certificados de instalación y los certificados de eficiencia energética que acrediten los gastos subvencionables relativos a la sostenibilidad y eficiencia energética.
El periodo computable de los gastossubvencionables se establecerásegún laopción indicada:
OPCION A: gastos subvencionables realizados desde el 20 de julio de 2024 hasta la fecha de finalizacióndel plazo de presentación de solicitudes.
OPCION B: gastossubvencionablesrealizados desdeel20dejuliode2024 hasta 6meses después dela concesión dela subvención.
Tipo de Proyecto:
Se financiarán las inversiones para:
OBJETIVO 1. Mejora de los procesos productivos y de distribución.
OBJETIVO 2. Proceso de digitalización empresarial.
OBJETIVO 3. Economía circular, sostenibilidad y eficiencia energética.
Asimismo, indicar, como característica principal de estas bases, que se le da la opción al beneficiario la elección del procedimiento a seguir, según su especial situación.
OPCIÓN A: Presentar junto a la SOLICITUD, además de la documentación necesaria para la concesión, la documentación que acredite la JUSTIFICACIÓN, para los supuestos en que los gastos objeto de la subvención se hayan realizado y puedan acreditarse con anterioridad a la finalización del plazo de presentación de solicitudes (solicitudes (gastos realizados en el periodo indicado en la convocatoria). En estos casos, el procedimiento se simplifica, y el abono se realizará inmediatamente tras la concesión en el ejercicio 2025.
OPCIÓN B: Presentar la SOLICITUD con la documentación necesaria para la concesión, y dejar para un momento posterior, previo requerimiento de la Administración, la documentación que acredita la JUSTIFICACIÓN, para los supuestos en que los gastos objeto de la subvención, bien ya se hayan realizado o bien, se tenga solo presupuesto y tengan la intención de realizarlos, con fecha posterior al plazo de finalización de solicitudes (gastos realizados en el periodo indicado en la convocatoria). En estos casos, el procedimiento es más largo, y el abono se realizará, una vez se haya concedido la subvención, tras el requerimiento a los beneficiarios de la documentación de justificación, y una vez analizada la misma, se procederá al abono en el ejercicio 2026. Se advierte que, el solicitante debe escoger solo una de entre las dos opciones señaladas, no pudiendo optar a ambas.
Objetivo de la Ayuda:
concesión de subvenciones, en régimen de concurrencia competitiva, destinadas a sufragar los gastos derivados de la reconversión de los autónomos y empresas industriales de Tenerife para adaptar el sistema productivo a los nuevos requerimientos del mercado y normativa de aplicación, alcanzando una mayor rentabilidad y eficiencia empresarial.
Financiación:
El importe de la subvención será el 100% de los gastos subvencionables, con un máximo de treinta mil (30.000,00€) euros.
Se exigirá una inversión mínima en los gastos considerados como subvencionables por solicitante de DOS MIL EUROS (2.000,00 €). Para el cálculo de este importe mínimo se excluirá el IGIC.
Beneficiarios:
Empresas y autónomos
Organismos:
Cabildo Insular de Tenerife
Sector Ayudas:
Empresas y Emprendedores
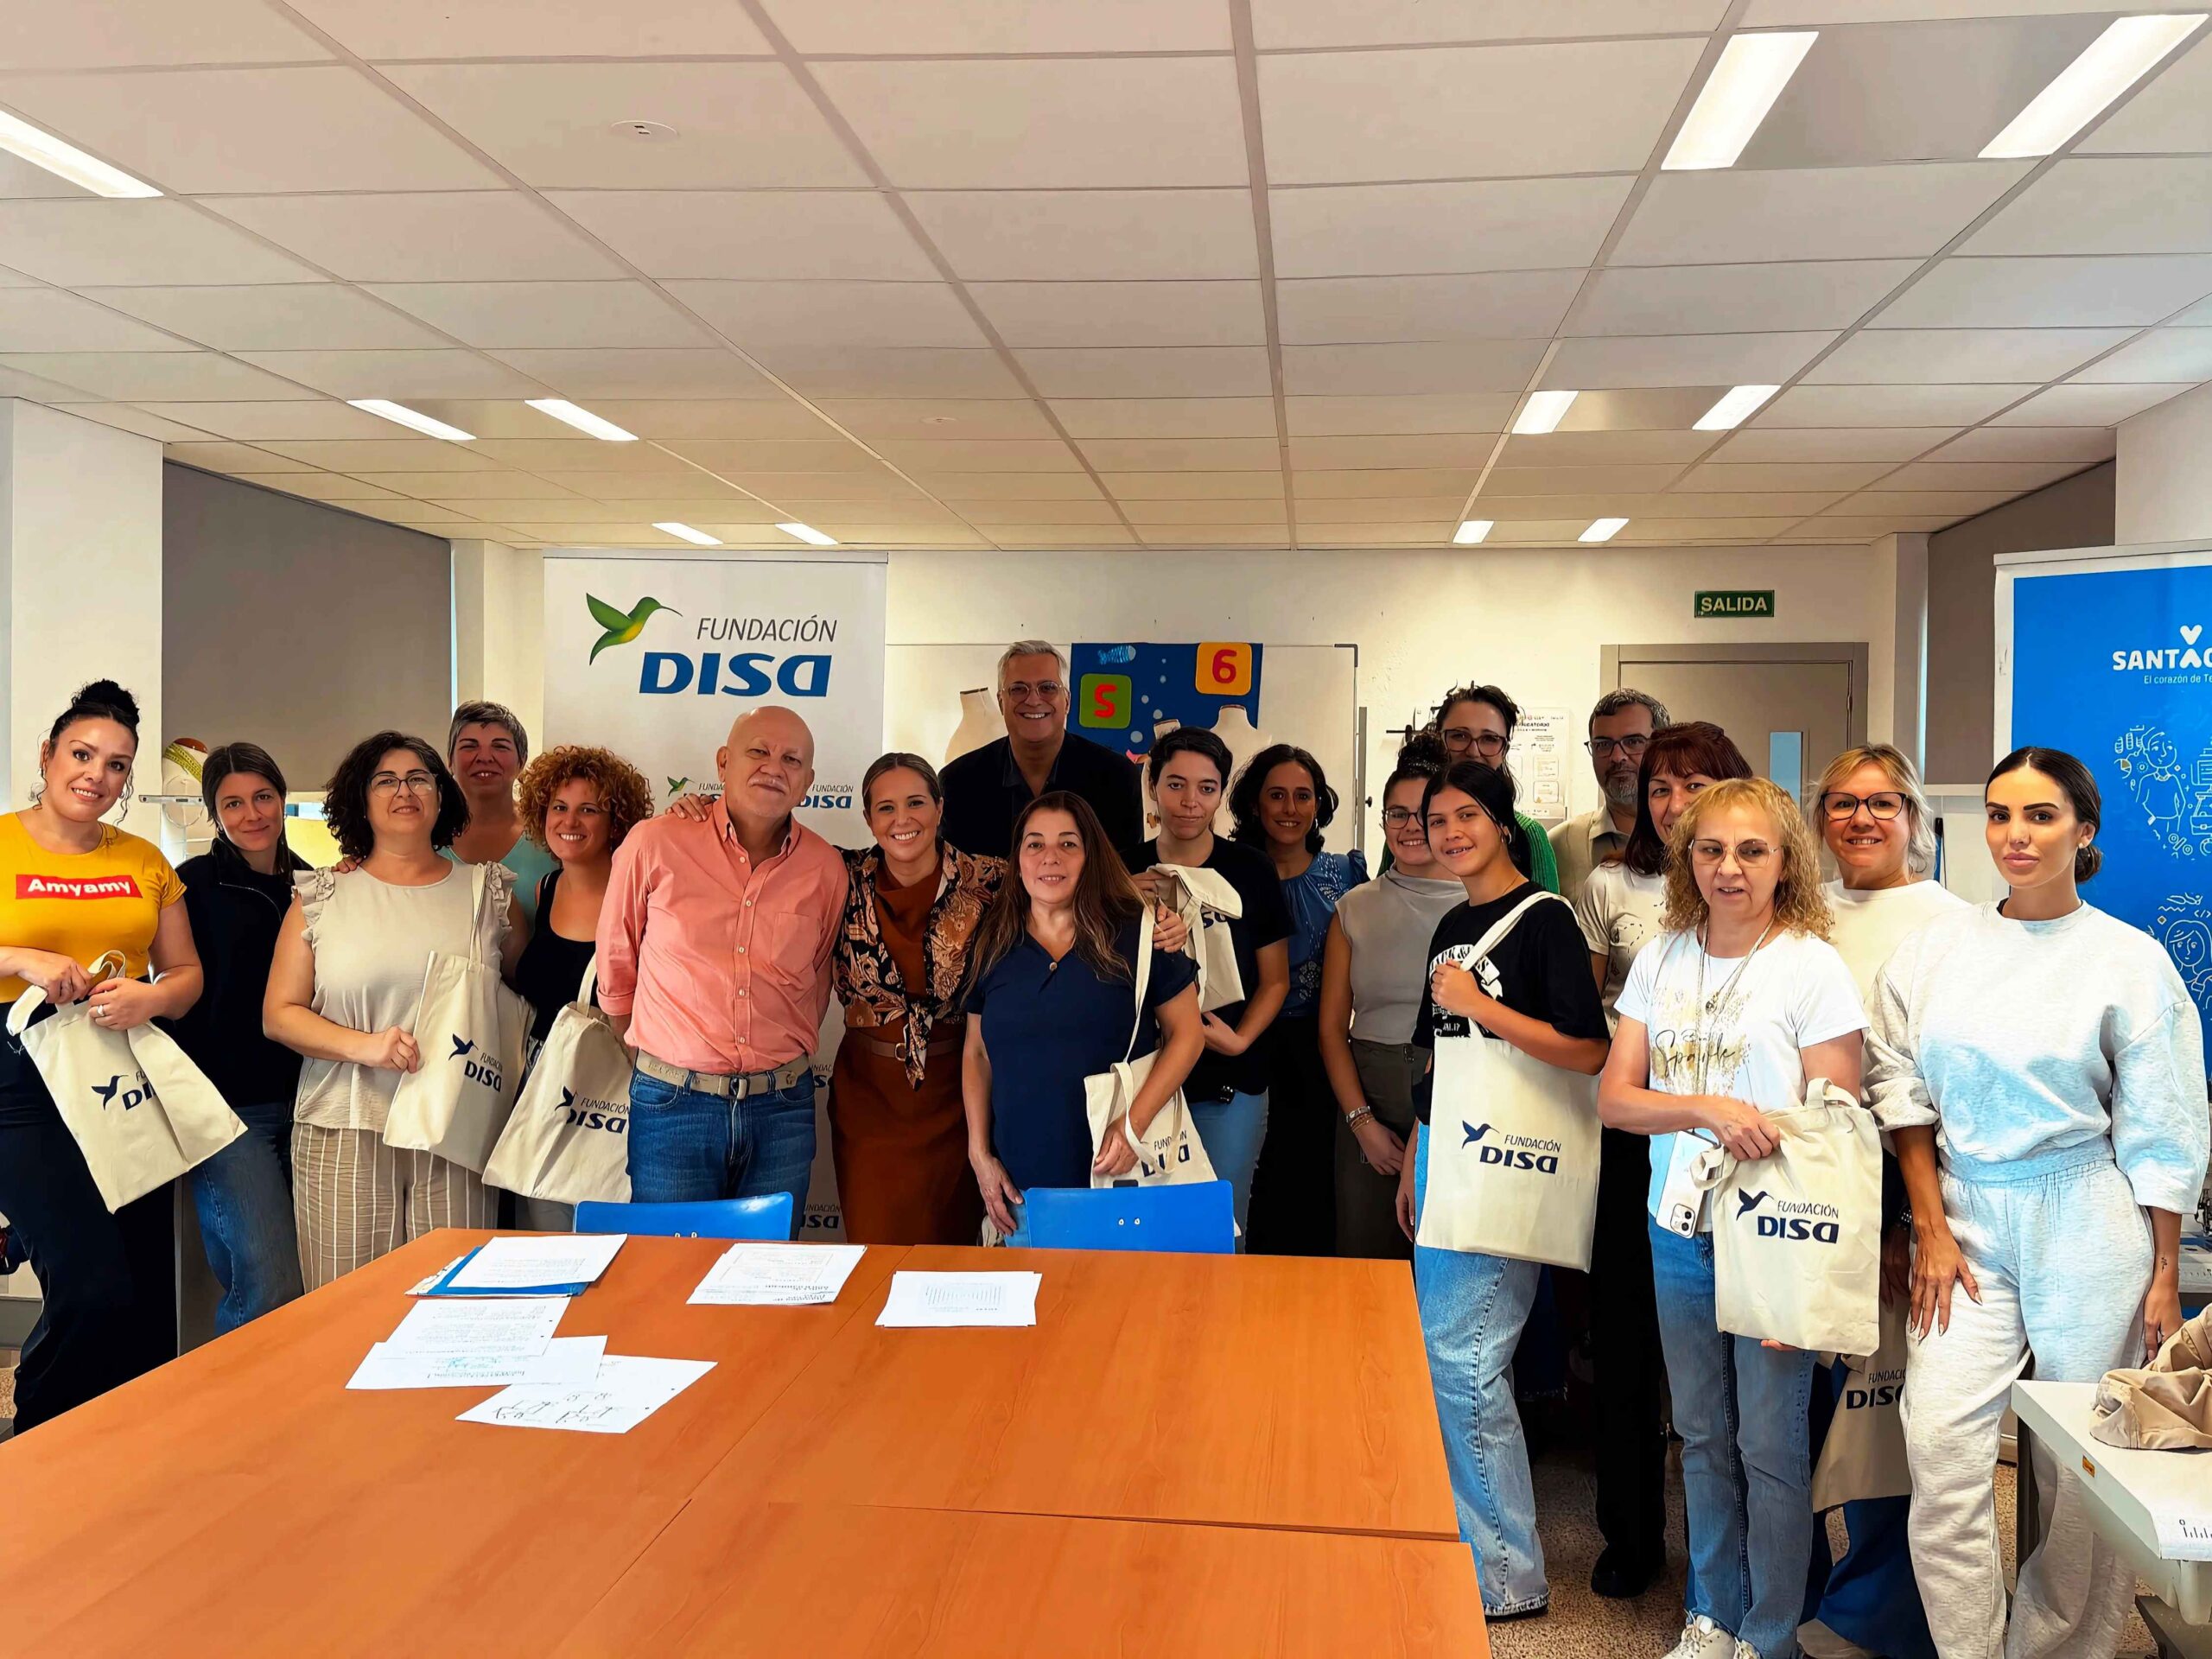
Santa Cruz pone en marcha una nueva edición del programa Teje el Porvenir
El proyecto de formación textil, que se desarrollará hasta el 18 de marzo de 2027 y cuenta con la colaboración
Los Bonos Consumo Domingo finalizan esta semana su campaña de 2026
En la convocatoria del pasado fin de semana participaron 38 comercios y se canjearon el 99,83% de los Bonos Consumo
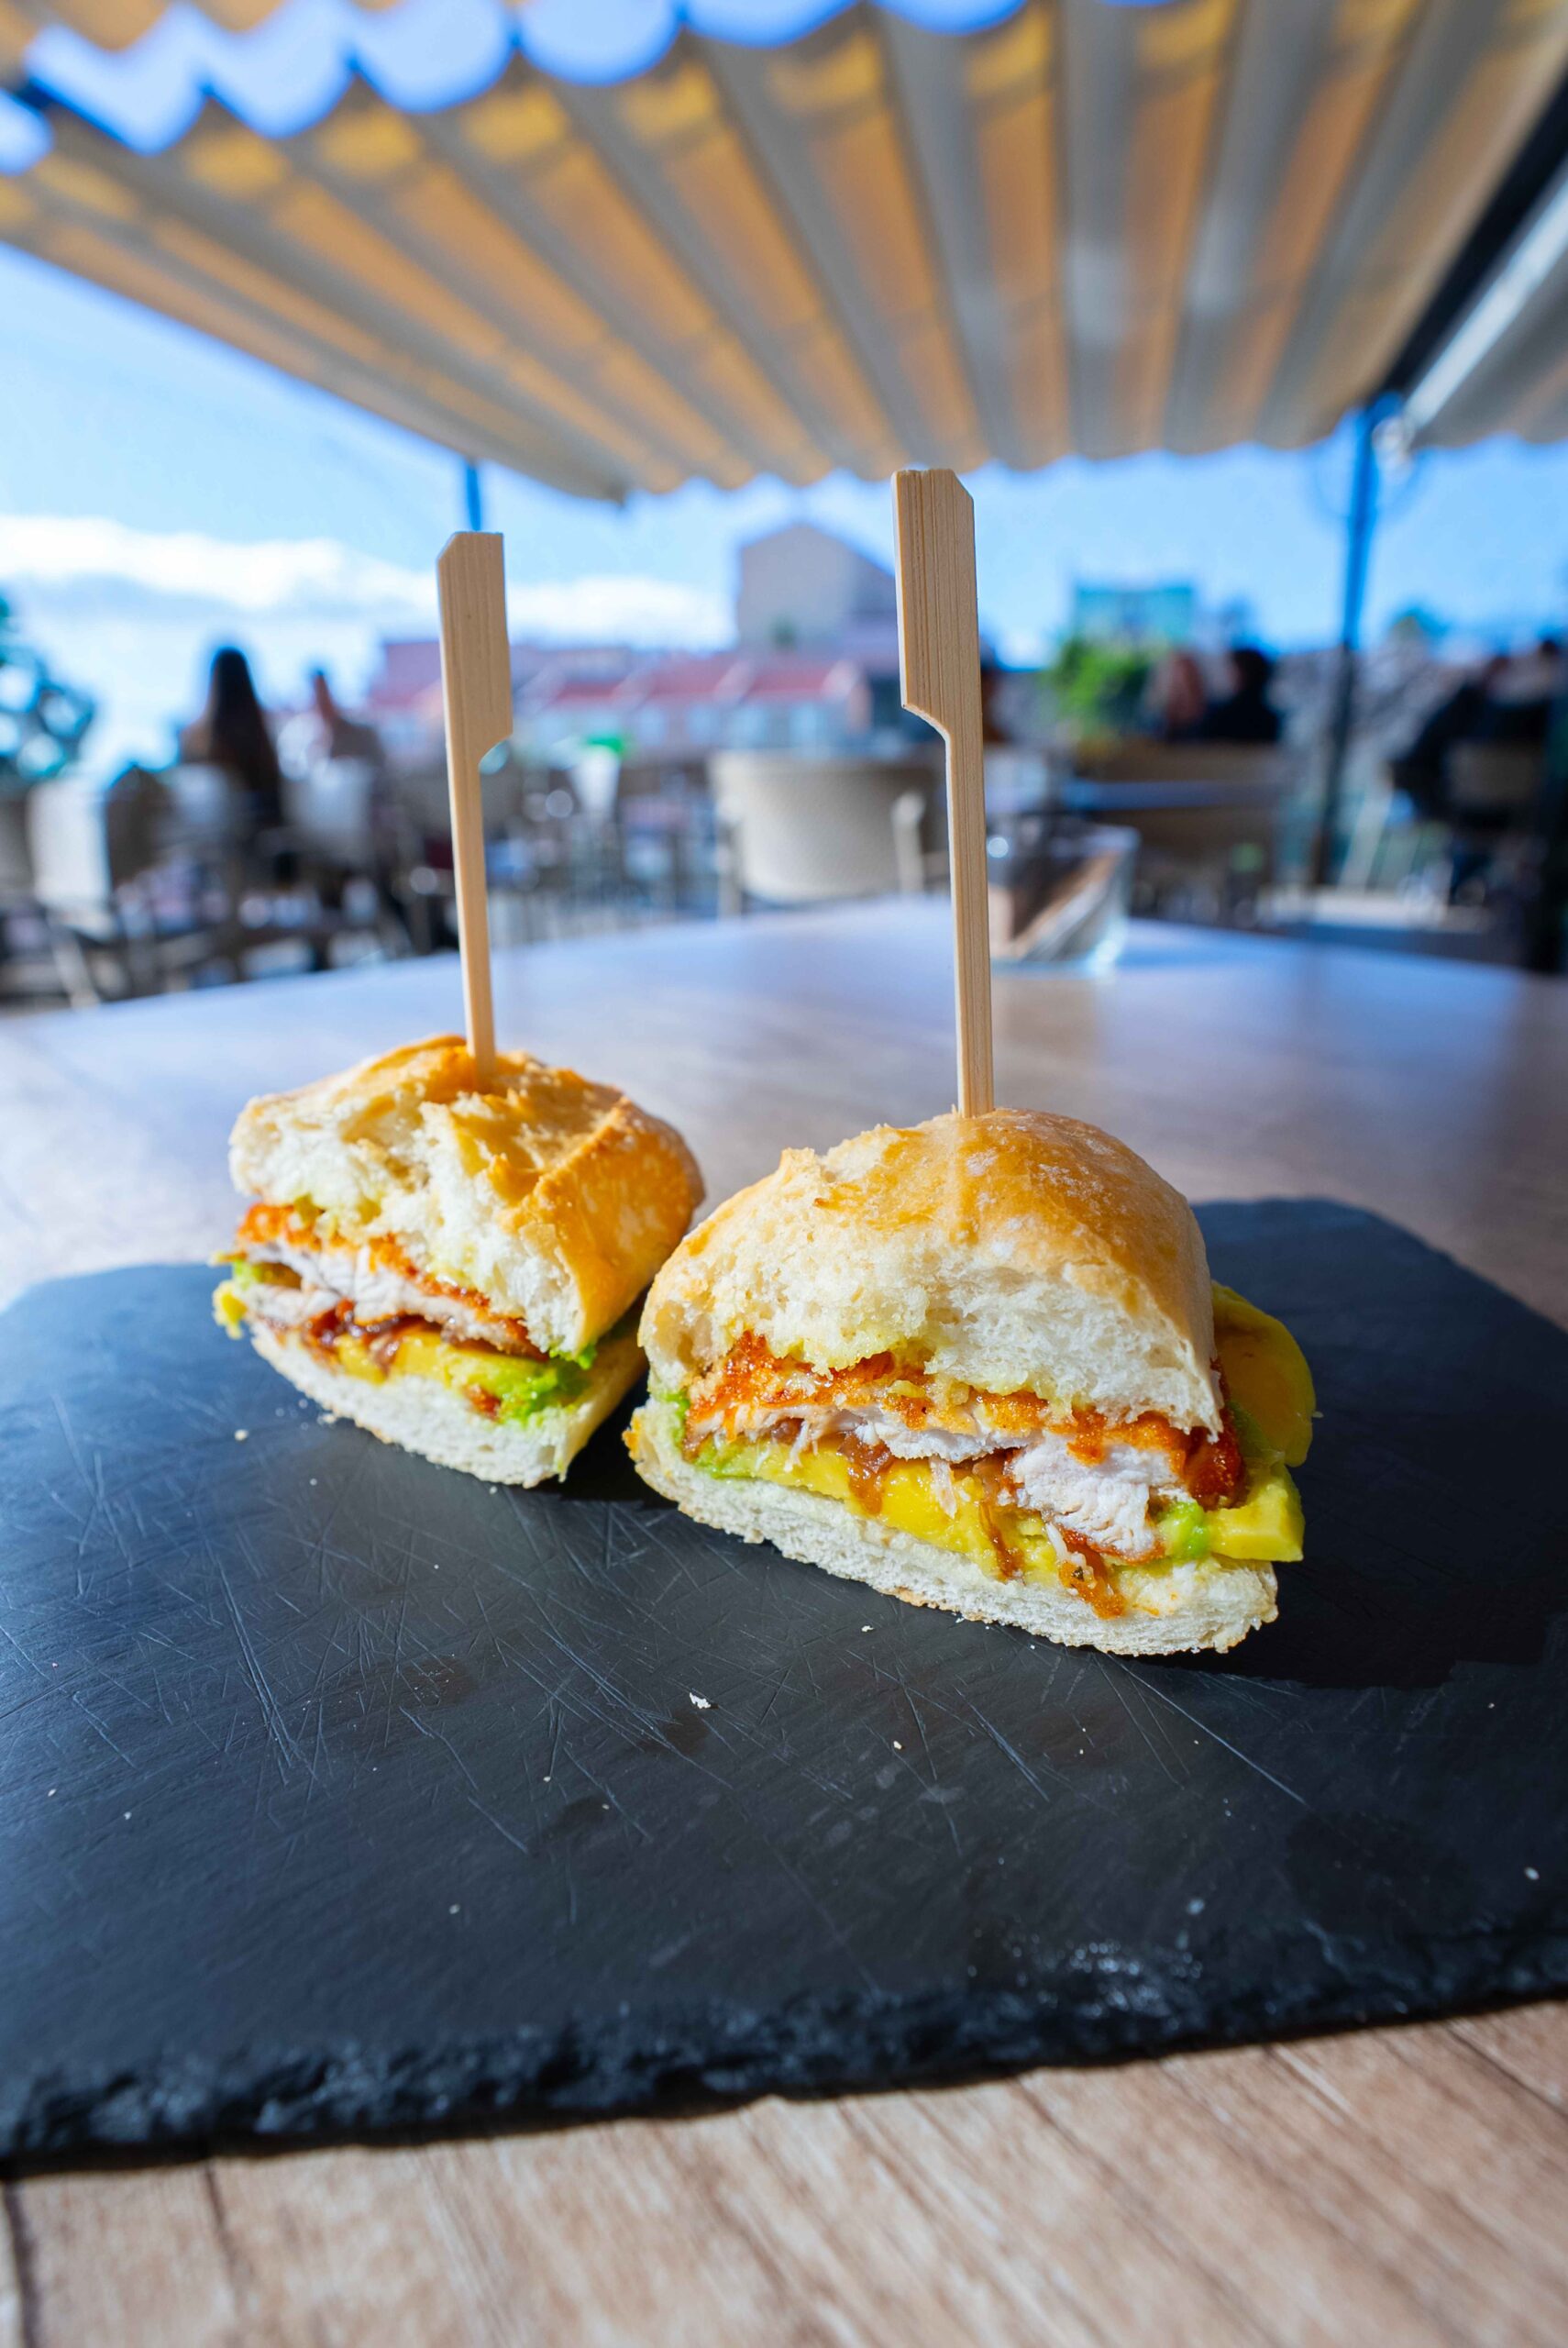
Abierto el plazo de inscripción para la ‘Ruta del Bocadillazo’ del Distrito Suroeste
La iniciativa se desarrollará del 12 de noviembre al 6 de diciembre, por lo que los locales podrán inscribirse hasta