Beneficiario:
Personas físicas o jurídicas, públicas o privadas, con establecimiento permanente en cualquier Estado de la Unión Europea y demás Estados asociados al Espacio Económico Europeo, con plena igualdad de trato, a excepción de los residentes en los considerados paraísos fiscales
Asimismo, podrán solicitar estas ayudas las personas, entidades y agrupaciones indicadas en el artículo 2.2 de la Orden CUL/2912/2010, de 10 de noviembre.
A-Programa de apoyo a proyectos de danza.: Podrán concurrir a las modalidades de ayuda de este programa, las empresas privadas, las entidades sin ánimo de lucro y las entidades públicas que desarrollen proyectos de danza. Deberán hacerlo con un solo proyecto unitario que englobe toda la actividad anual, desglosada, de la entidad.
A1. Ayudas a empresas privadas para la realización de proyectos de danza: Podrán acogerse a esta modalidad las empresas privadas que organicen y lleven a cabo actividades y proyectos de danza.
A2. Ayudas a entidades sin ánimo de lucro para la realización de proyectos de danza. Podrán acogerse a esta modalidad las asociaciones, federaciones, confederaciones y fundaciones de ámbito estatal, que carezcan de ánimo de lucro, que organicen y lleven a cabo proyectos de danza.
A3. Ayudas a entidades públicas para la realización de proyectos de danza.Podrán acogerse a estamodalidad las instituciones y entidades de carácter público
B-Programa de apoyo a proyectos de lírica y música.Podrán concurrir a las modalidades de ayuda de este programa, las empresas privadas, las entidades sin ánimo de lucro y las entidades públicas que desarrollen proyectos de lírica y música. Deberán hacerlo con un solo proyecto unitario que englobe toda la actividad anual, desglosada,de la entidad.
B1. Ayudas a empresas privadas para la realización de proyectos de lírica y música. Podrán acogerse a esta modalidad las empresas privadas que organicen y lleven a caboproyectos de lírica y música .
B2. Ayudas a entidades sin ánimo de lucro para la realización de proyectos de lírica y música.Podrán acogerse a esta modalidad las asociaciones, federaciones, confederaciones y fundaciones de ámbito estatal, que carezcan de ánimo de lucro, que organicen y lleven a cabo proyectos de lírica y música.
B3. Ayudas a entidades públicas para la realización de proyectos de lírica y música. Podrán acogerse a esta modalidad las instituciones y entidades de carácter público
Enlaces:
Fecha Límite:
44340
Normativas:
Plazos:
El plazo para la presentación de las solicitudes será de 15 días hábiles contados a partir del día siguiente al de la publicación del extracto de la presente convocatoria en el Boletín Oficial del Estado: 24 de mayo 2021
Gastos:
Se consideran gastos subvencionables aquellos que de manera indubitada respondan a la naturaleza de la actividad subvencionada, resulten estrictamente necesarios y se realicen en el plazo establecido en esta convocatoria y en la resolución de concesión o sus posibles modificaciones. En ningún caso el coste de adquisición de los gastos subvencionables podrá ser superior al valor de mercado.
Se admitirán gastos directamente relacionados con la necesaria adecuación de las instalaciones a las medidas de seguridad impuestas por las autoridades sanitarias, tales como EPIs, desinfección de espacios, elementos de protección, etc., y aquellos gastos en los que el peticionario pueda incurrir para el cumplimiento estricto de las medidas sanitarias y de prevención impuestas y vigentes en la fecha de realización de la actividad como consecuencia del COVID-19.
Con carácter excepcional y transitorio, se aceptarán como gastos directos subvencionables las cuotas de autónomos de la Seguridad Social de los socios o miembros de laentidad jurídica beneficiaria de la subvención,siempre que dichas cuotas sean abonadas por la entidad.
No se podrá incluir como gasto subvencionable el importe del IVA deducible cuando la persona o entidad beneficiaria esté obligada a realizar declaración del mencionado impuesto.
En el caso de que se abonen dietas (manutención, alojamiento y transporte), deberán figurar en la correspondiente nómina en todo caso. De pagarse anticipadamente, deberá acreditarse mediante el justificante de pago correspondiente.
Los gastos financieros, los gastos deasesoría jurídica o financiera, los gastos notariales y registrales y los gastos periciales para la realización del proyecto subvencionado y los de administración específicos podrán ser subvencionables si están directamente relacionados con la actividad subvencionada y son indispensables para la adecuada preparación y ejecución de la misma.
Los costes indirectos habrán de imputarse por el beneficiario a la actividad subvencionada en la parte que razonablemente corresponda de acuerdo con principios y normas de contabilidad generalmente admitidos y, en todo caso, en la medida en que tales costes correspondan al período en que efectivamente se realiza la actividad. Dentro de los costes indirectos, cuyoporcentaje no podrá superar el 50%del coste total del proyecto subvencionado, se incluyen tanto los costes variables, imputables a varias de las actividades que desarrolla el beneficiario como los costes de estructura que, sin ser imputables a una actividad concreta, son necesarios para que la actividad subvencionada se lleve a cabo.
La adquisición de bienes inventariables sólo podrá imputarse a la justificación de la ayuda en la parte proporcional correspondiente a su amortización a lo largo del desarrollo de la actividad subvencionada, de conformidad con las normas de contabilidad generalmente aceptadas y siempre que la compra de los bienes no haya sido subvencionada.
Tipo de Proyecto:
A-Programa de apoyo a proyectos de danza.
A1. Ayudas a empresas privadas para la realización de proyectos de danza.
A2. Ayudas a entidades sin ánimo de lucro para la realización de proyectos de danza.
A3. Ayudas a entidades públicas para la realización de proyectos de danza.
B-Programa de apoyo a proyectos de lírica y música.
B1. Ayudas a empresas privadas para la realización de proyectos de lírica y música.
B2. Ayudas a entidades sin ánimo de lucro para la realización de proyectos de lírica y música.
B3. Ayudas a entidades públicas para la realización de proyectos de lírica y música
Objetivo de la Ayuda:
Ayudas a la danza, la lírica y la música en régimen de concurrencia competitiva, en el marco de las competencias del INAEM y de acuerdo con los objetivos que tiene encomendados en orden a la preservación del patrimonio coreográfico, lírico y musical y a su difusión en el ámbito del territorio del Estado y fuera de sus fronteras, favoreciendo especialmente la comunicación cultural entre las distintas Comunidades Autónomas, la igualdad de todos los ciudadanos en el acceso a los servicios culturales y la creación y consolidación de nuevos públicos.
Financiación:
En ningún caso la cuantía máxima individual de las ayudas podrá superar el 75% del coste total del proyecto, excepto en las modalidades A3 y B3 que no podrá superar el 65% y en la modalidad A2 cuyo proyecto sea la organización de circuitos de danza por parte de redes de espacios escénicos y musicales, festivales y certámenes en cuyo caso este límite se podrá ampliar hasta el 80 % del coste total del proyecto. Por otro lado, la ayuda concedida no sobrepasará las siguientes cantidades:
Modalidades A1, A3, B1, B2 y B3: 100.000 euros.
Modalidad A2: 150.000 euros.
Beneficiarios:
Organismos:
Ministerio de Cultura y Deportess
Sector Ayudas:
Cultura
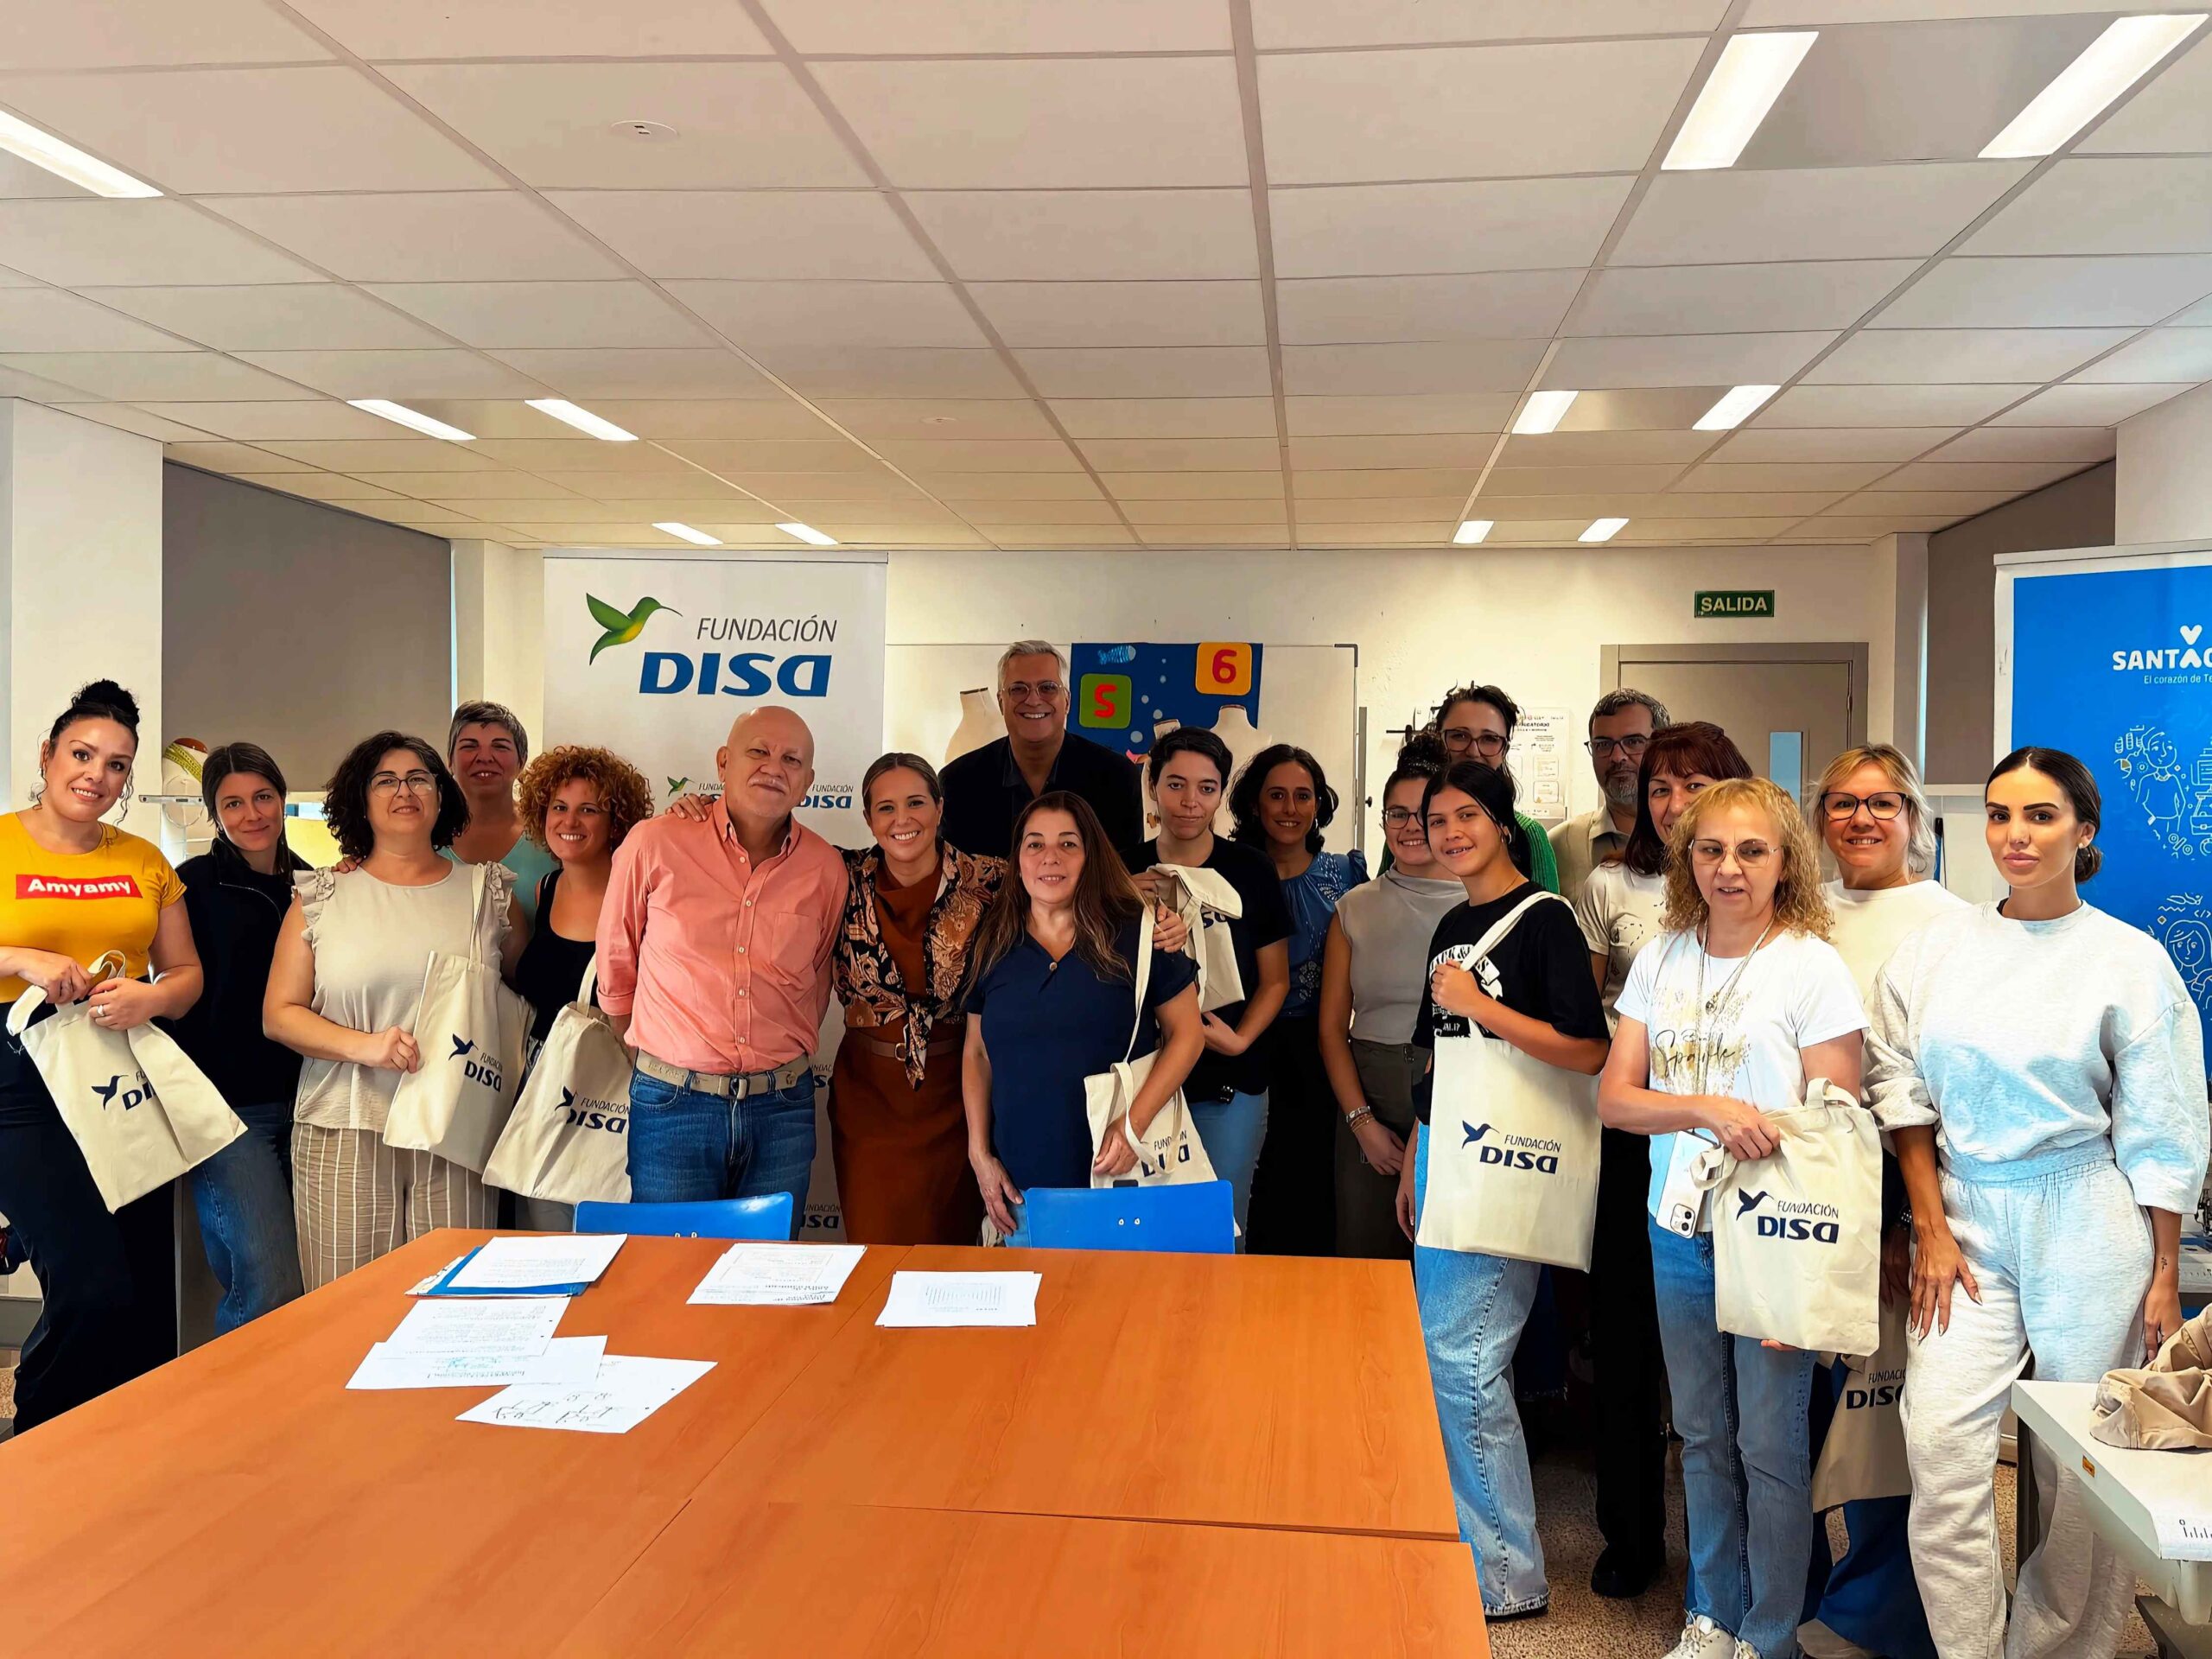
Santa Cruz pone en marcha una nueva edición del programa Teje el Porvenir
El proyecto de formación textil, que se desarrollará hasta el 18 de marzo de 2027 y cuenta con la colaboración
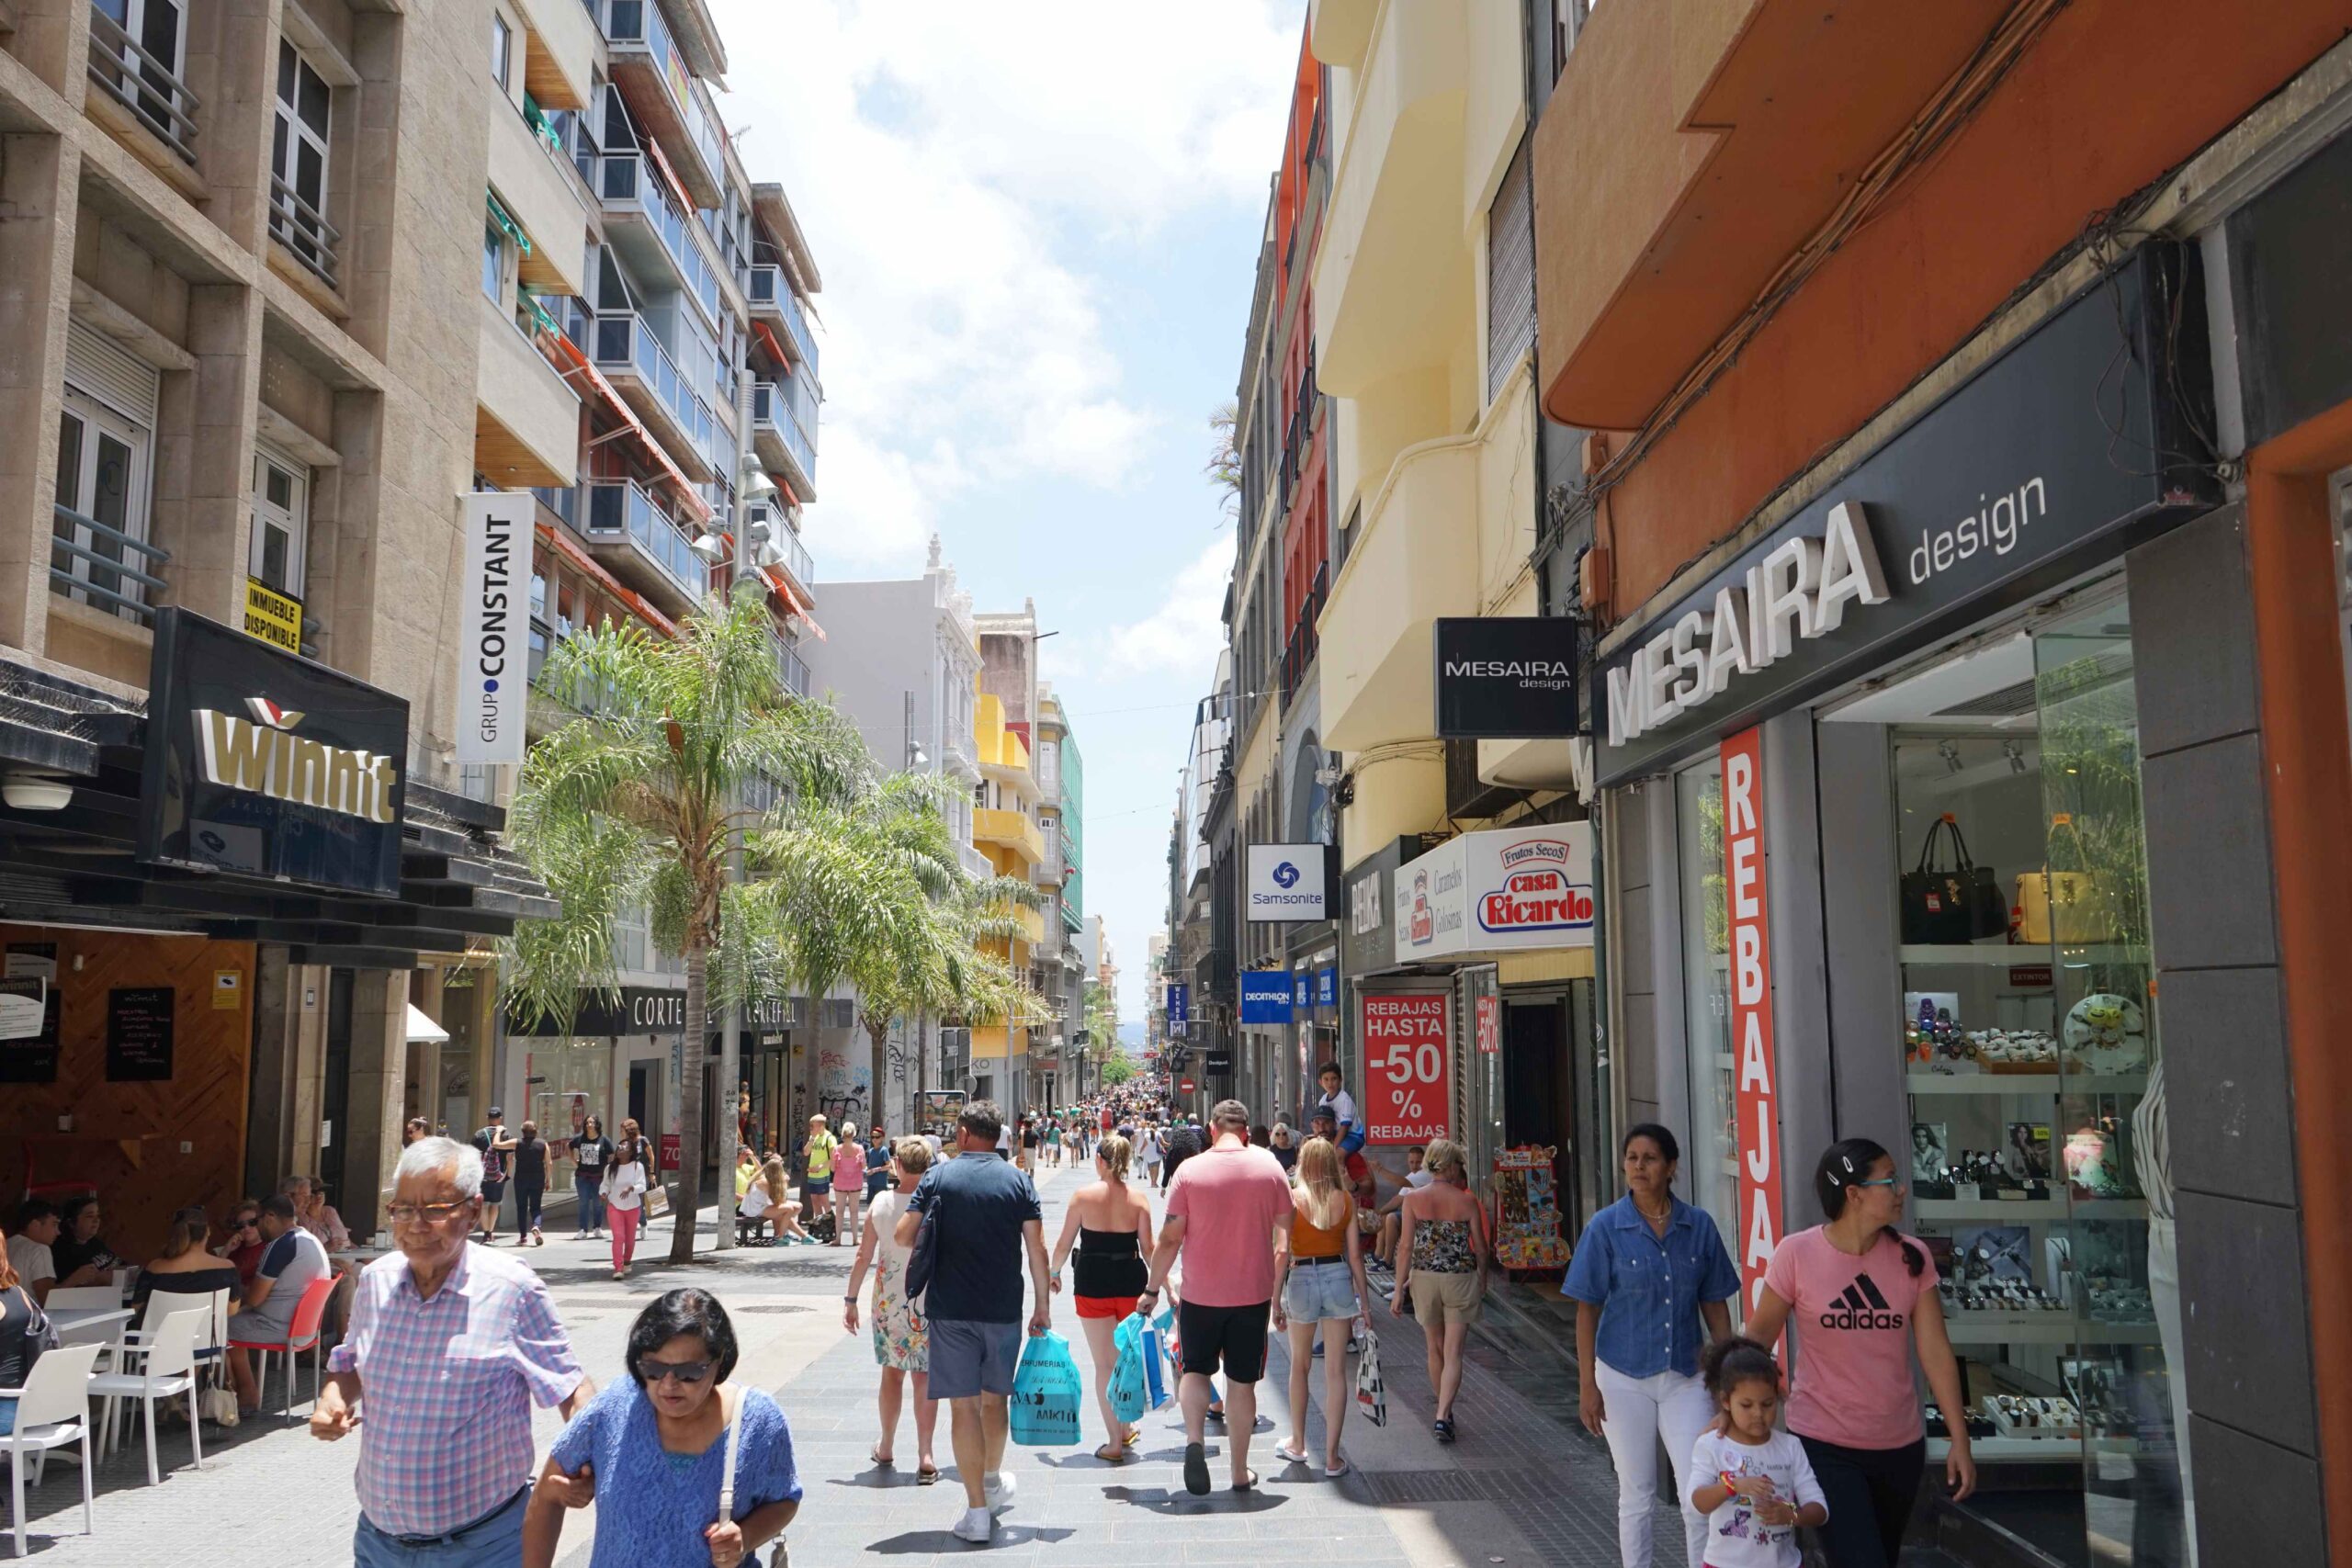
Los Bonos Consumo Domingo finalizan esta semana su campaña de 2026
En la convocatoria del pasado fin de semana participaron 38 comercios y se canjearon el 99,83% de los Bonos Consumo
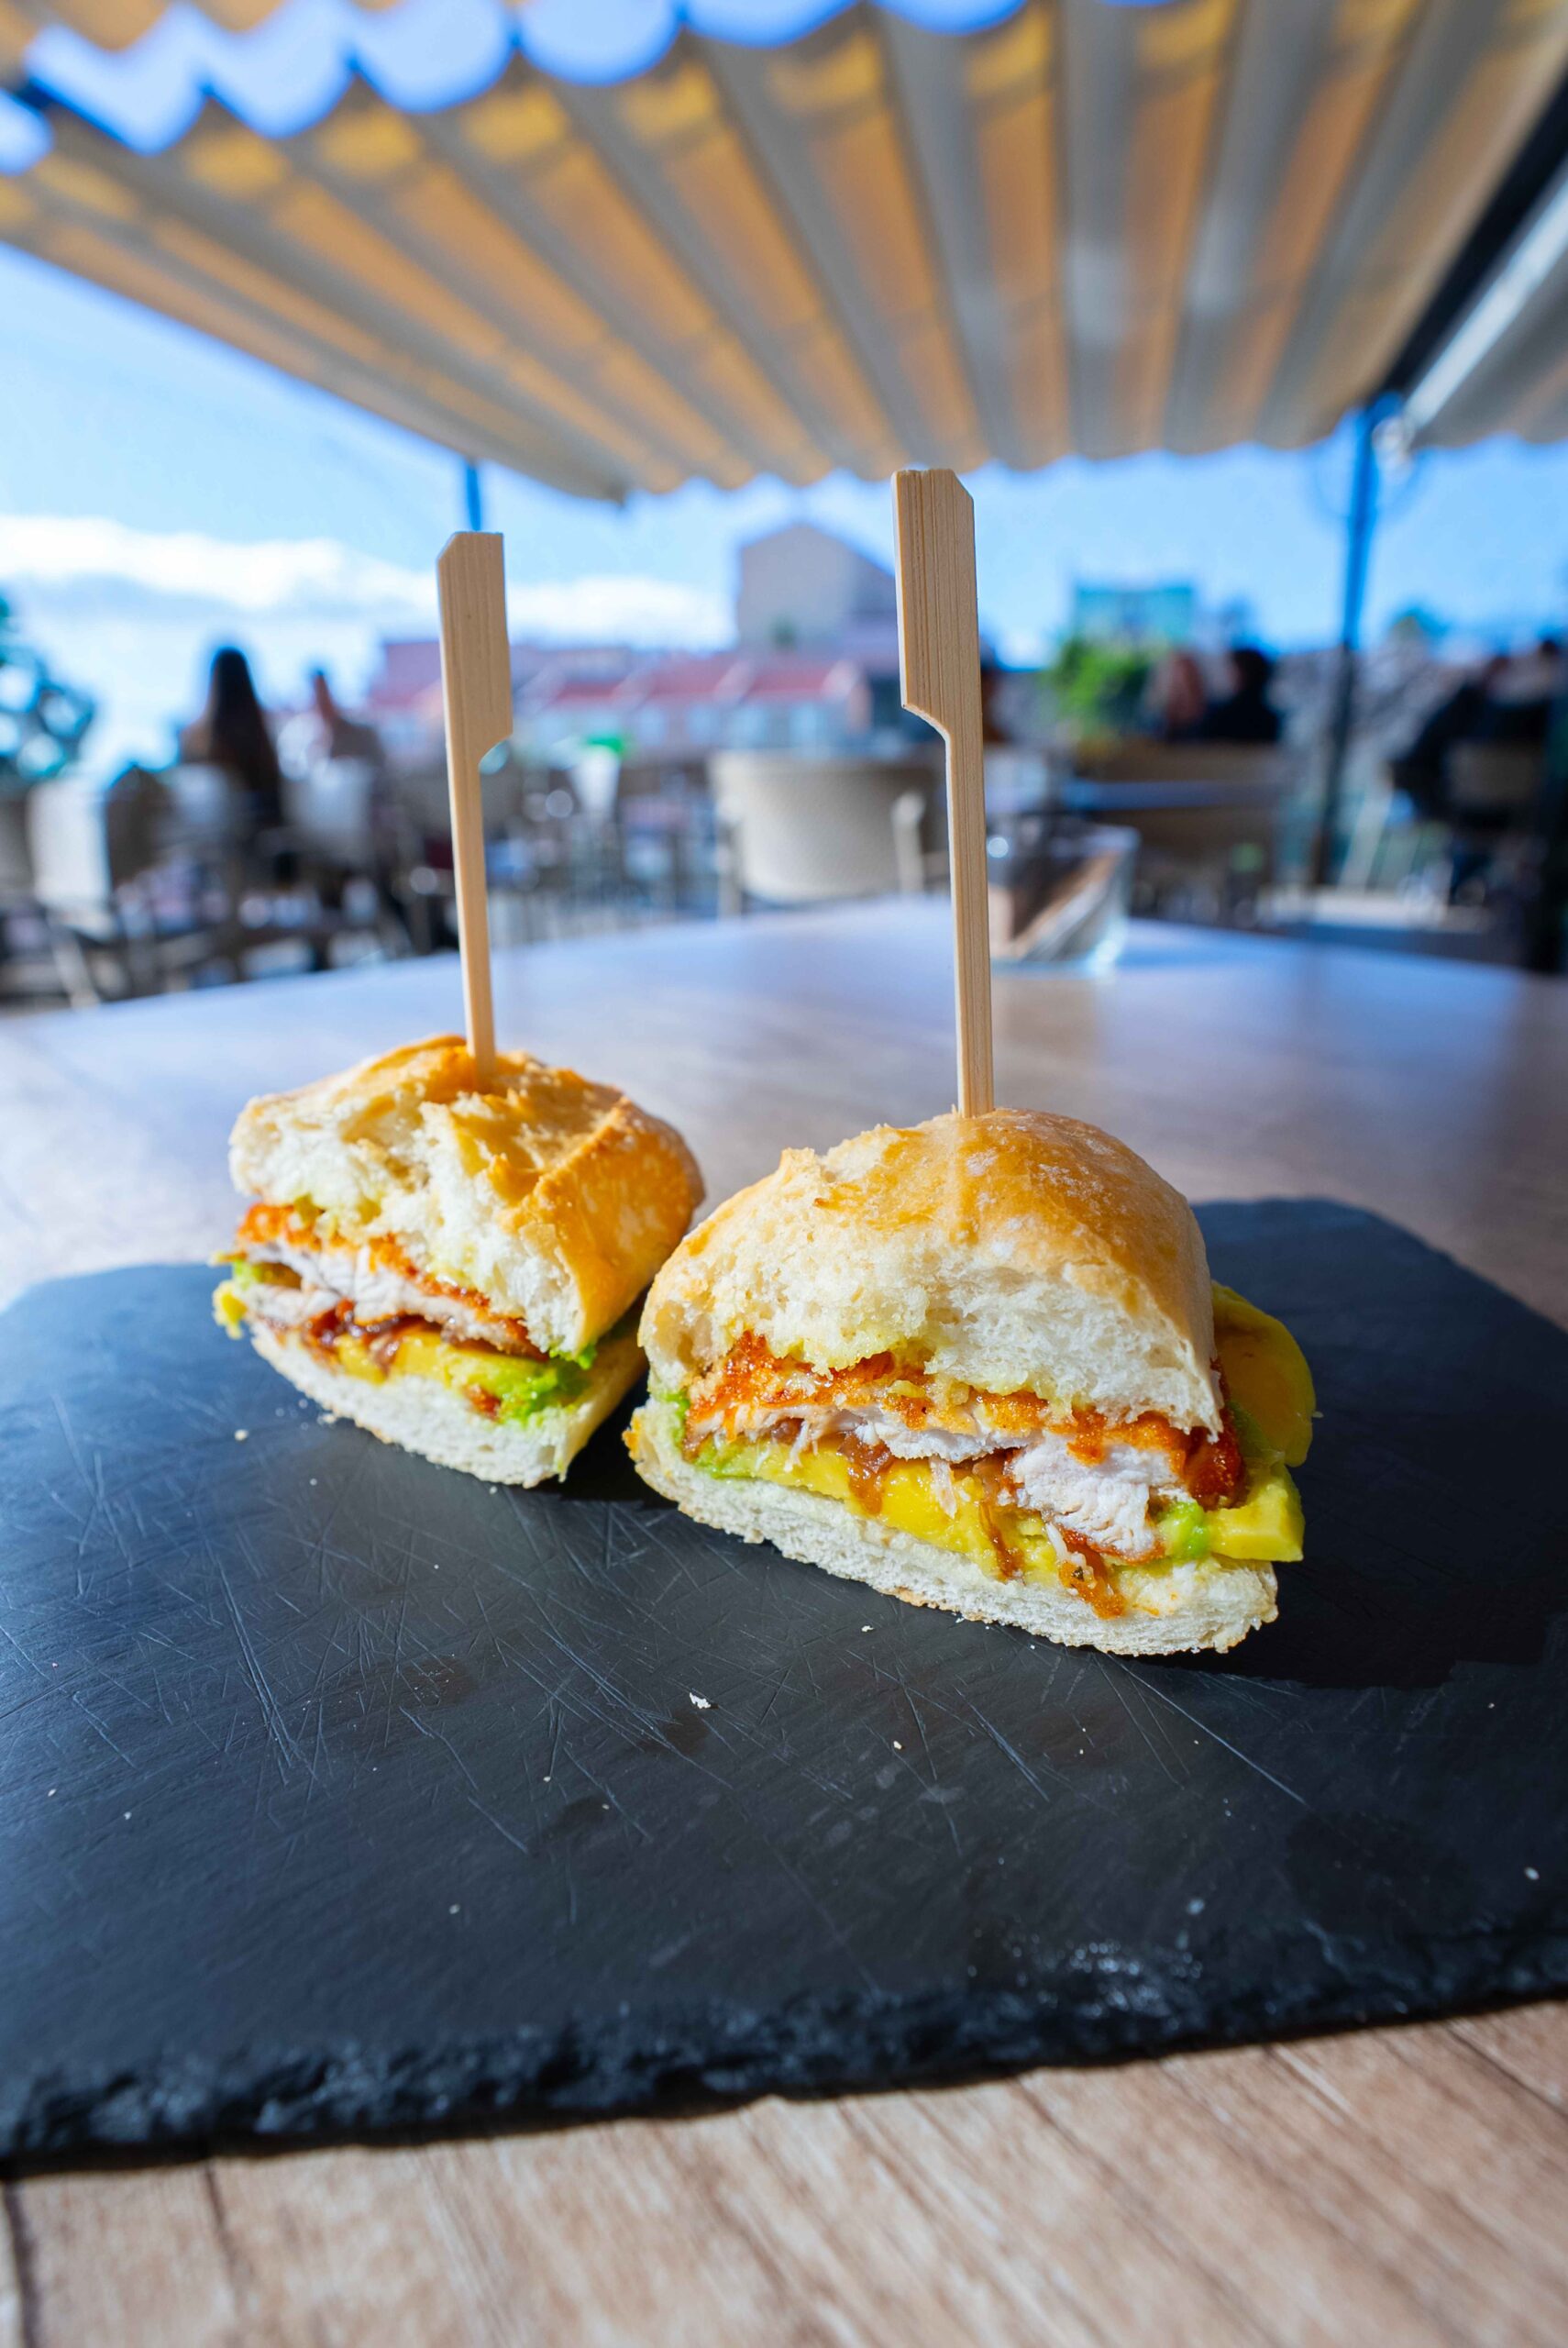
Abierto el plazo de inscripción para la ‘Ruta del Bocadillazo’ del Distrito Suroeste
La iniciativa se desarrollará del 12 de noviembre al 6 de diciembre, por lo que los locales podrán inscribirse hasta